Трактор не автомобиль, но налоговая об этом помнит не всегда так, как хотелось бы владельцу. Пока машина стоит на учёте в Гостехнадзоре, по ней начисляется транспортный налог — неважно, пахал трактор всё лето или простоял в сарае. Хорошая новость: для тракторов ставка обычно невысокая, а сельхозпроизводители с 2026 года могут не платить вовсе — правда, по новым правилам. Разбираемся, сколько и когда платить за 2027 год, как работает льгота и что изменилось для организаций. Нормы Налогового кодекса приведены в редакции, действующей на октябрь 2026 года.
Кто платит налог за трактор
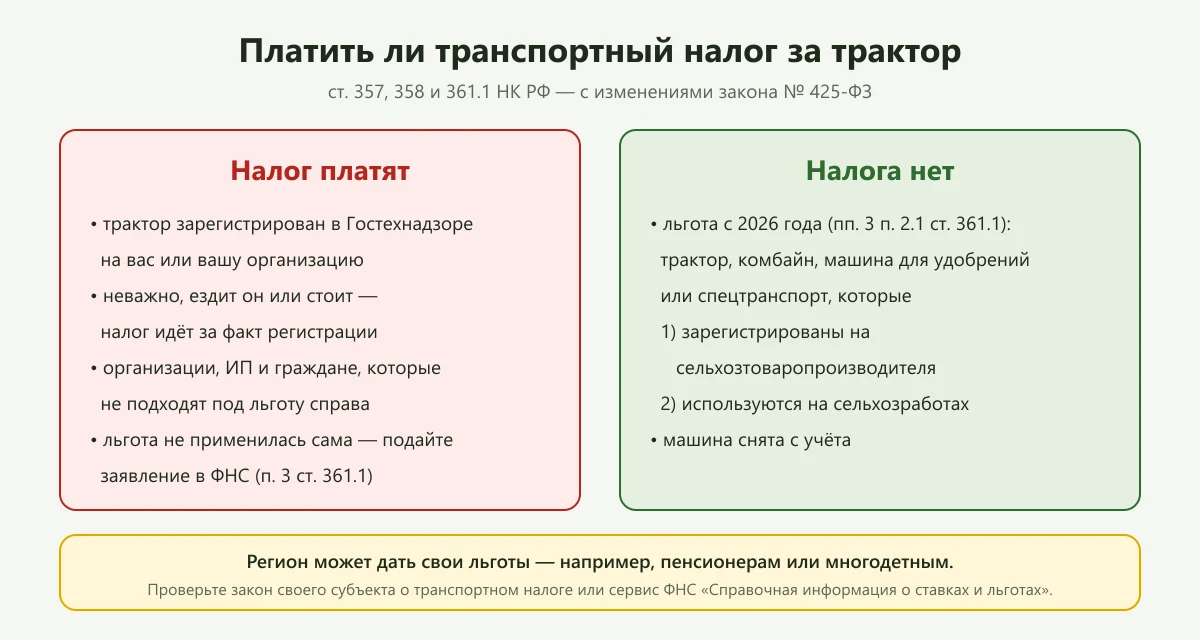
Налогоплательщик — тот, на кого машина зарегистрирована (ст. 357 НК РФ). Объектом налога статья 358 называет, среди прочего, «другие самоходные машины и механизмы на пневматическом и гусеничном ходу», зарегистрированные в установленном порядке. Тракторы, комбайны, погрузчики и другая техника, которая стоит на учёте в Гостехнадзоре, относятся именно сюда.
Из этого следуют три практических вывода:
- Налог идёт за регистрацию, а не за работу. Неисправный трактор, который стоит на учёте, облагается так же, как работающий. Если машина больше не нужна, её лучше снять с учёта в Гостехнадзоре.
- Продали — проследите за перерегистрацией. Пока трактор числится за вами, уведомления будут приходить вам. Поэтому в договоре купли-продажи трактора полезно прописать срок, в который покупатель обязан поставить машину на учёт.
- Угнанный трактор налогом не облагается, если факт угона и розыска подтверждён документом от полиции (подп. 7 п. 2 ст. 358 НК РФ).
Льгота для сельхозтоваропроизводителей: что изменилось с 2026 года
Долгое время тракторы и комбайны аграриев просто не считались объектом налогообложения (подп. 5 п. 2 ст. 358 НК РФ). Федеральный закон от 28.11.2025 № 425-ФЗ эту норму отменил, и с 2026 года та же техника стала облагаемой — но с федеральной льготой в подпункте 3 пункта 2.1 статьи 361.1 НК РФ. Освобождаются:
сельскохозяйственные товаропроизводители — в отношении зарегистрированных на них тракторов, самоходных комбайнов, самоходных машин для перевозки и внесения минеральных удобрений, специальных или специализированных автотранспортных средств, используемых в течение налогового периода (независимо от срока фактического использования в течение налогового периода) при сельскохозяйственных работах для производства сельскохозяйственной продукции.
Как это работает на практике, ФНС разъяснила в информации от 27 августа 2026 года:
- Кто может получить льготу. Сельхозтоваропроизводители — организации, индивидуальные предприниматели, КФХ, сельхозкооперативы. Для организаций и ИП ключевое условие — доля дохода от производства, переработки и реализации собственной сельхозпродукции не менее 70% за год.
- Какая техника. Тракторы, самоходные комбайны, машины для внесения удобрений и специальная техника, которая используется на сельхозработах. Грузовик общего назначения под льготу не подпадает, даже если иногда возит зерно.
- Сезонность не мешает. Льгота действует за весь год, даже если трактор работал только в сезон, — это прямо сказано в тексте нормы.
- Как оформить. Налоговая может применить льготу сама, если у неё есть сведения о технике и её использовании. Если этого не произошло, подайте заявление о предоставлении налоговой льготы (п. 3 ст. 361.1 НК РФ) с документами, подтверждающими использование техники на сельхозработах, — например, договорами на выполнение работ или поставку продукции. Подать можно через личный кабинет, ТКС, почтой или в МФЦ; заявление рассматривают 30 дней.
- С 2027 года Минсельхоз (или уполномоченное им учреждение) будет ежеквартально передавать в ФНС сведения о самоходных машинах, используемых в сельском хозяйстве. Это должно сделать применение льготы более автоматическим, но проверять уведомления и сообщения от налоговой всё равно стоит.
Если трактор принадлежит гражданину, который не ведёт сельхозпроизводство, или используется не на сельхозработах (например, на стройке или для уборки снега по договору), этой льготы нет — налог платится в общем порядке.
Ставка: от чего зависит
Базовая ставка для «других самоходных транспортных средств, машин и механизмов на пневматическом и гусеничном ходу» — 2,5 рубля с каждой лошадиной силы (п. 1 ст. 361 НК РФ). Это ориентир, а не окончательная цифра: регионы своими законами вправе увеличить или уменьшить ставку, но не более чем в 10 раз (п. 2 ст. 361). Значит, в разных регионах ставка для трактора может быть от 0,25 до 25 рублей за лошадиную силу. Регион также может дифференцировать ставки с учётом возраста техники (п. 3 ст. 361).
Где узнать ставку своего региона: в законе субъекта о транспортном налоге или в сервисе ФНС «Справочная информация о ставках и льготах по имущественным налогам» на сайте nalog.gov.ru. Там же указаны региональные льготы — некоторые субъекты освобождают от налога пенсионеров, многодетных или отдельные виды техники.
Как рассчитать налог: формула и примеры
Формула простая:
Налог = мощность двигателя (л. с.) × ставка региона × (число полных месяцев владения / 12)
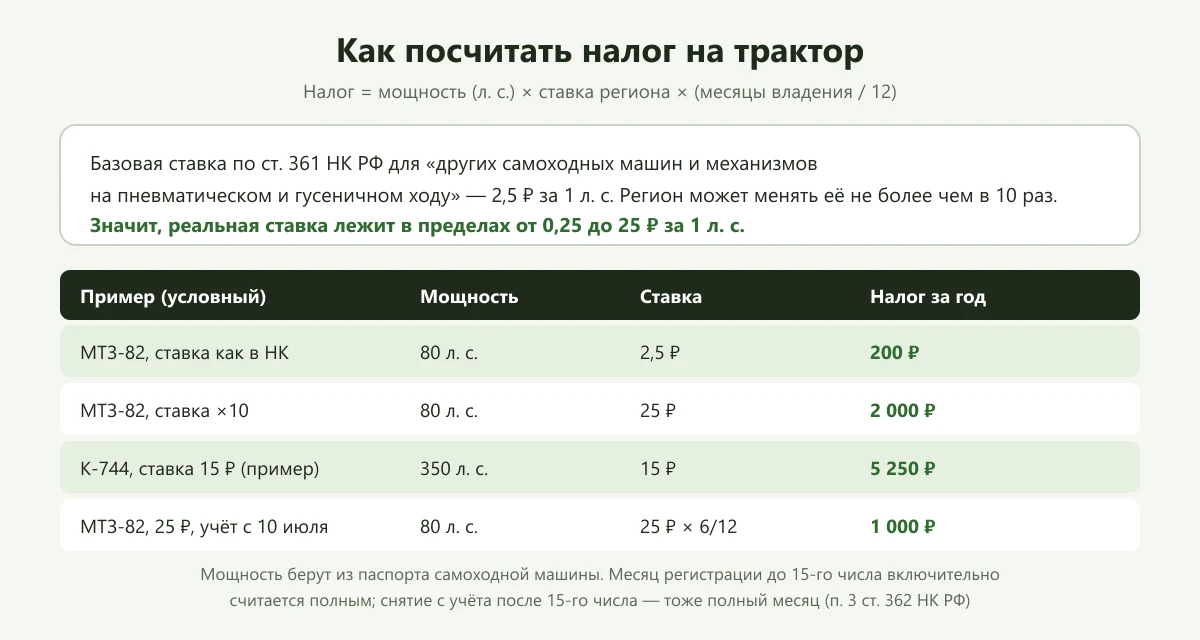
Мощность берут из паспорта самоходной машины. Примеры в таблице условные — подставьте ставку своего региона:
- МТЗ-82 мощностью 80 л. с. при ставке, как в НК (2,5 ₽): 80 × 2,5 = 200 ₽ в год.
- Тот же трактор в регионе, где ставка увеличена в 10 раз (25 ₽): 80 × 25 = 2 000 ₽ в год.
- Если трактор поставили на учёт 10 июля, то июль считается полным месяцем, и владение за год — 6 месяцев: 80 × 25 × 6/12 = 1 000 ₽.
Правило полных месяцев описано в п. 3 ст. 362 НК РФ: если машину зарегистрировали до 15-го числа включительно, месяц регистрации учитывается как полный, а если после 15-го — не учитывается. При снятии с учёта наоборот: после 15-го числа месяц считается полным, до 15-го включительно — не учитывается.
Повышающий коэффициент для дорогих легковых автомобилей к тракторам и самоходным машинам не относится.
Сроки уплаты за 2027 год
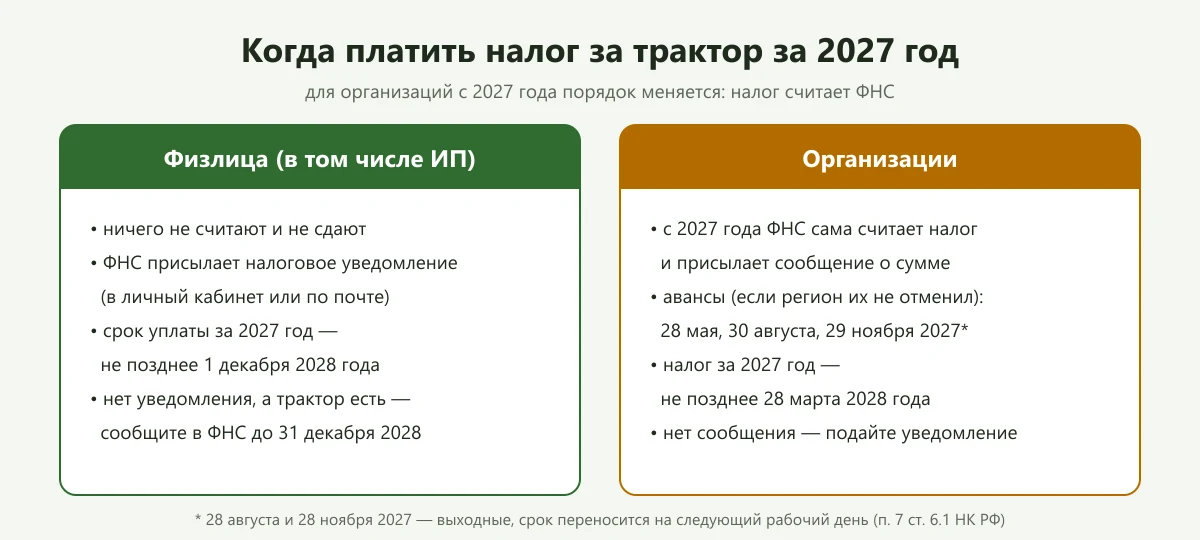
Граждане и ИП ничего не считают сами: налоговая присылает уведомление (в личный кабинет на сайте ФНС или по почте), а заплатить налог за 2027 год нужно не позднее 1 декабря 2028 года (п. 1 и 3 ст. 363 НК РФ). Если трактор у вас есть, а уведомление так и не пришло и налог вы по нему ни разу не платили, закон требует сообщить налоговой о машине — до 31 декабря года, следующего за истекшим (для 2027 года — до 31 декабря 2028 года).
Организации с 2027 года работают по новой схеме. По изменениям, внесённым в НК РФ, транспортный налог и авансы за них будет исчислять налоговый орган и направлять сообщение о сумме не позднее чем за 10 рабочих дней до срока уплаты. Сроки сдвигаются:
- авансовые платежи за I, II и III кварталы — не позднее 28-го числа второго месяца после квартала, то есть 28 мая, 30 августа и 29 ноября 2027 года (если регион не отменил авансы). 28 августа 2027 года — суббота, а 28 ноября — воскресенье, поэтому по п. 7 ст. 6.1 НК РФ срок переносится на ближайший рабочий день — при условии, что законодательство и производственный календарь к тому времени не изменятся;
- налог за 2027 год — не позднее 28 марта 2028 года.
Если сообщение от налоговой не пришло, организация подаёт уведомление об исчисленной сумме самостоятельно. Если вы не согласны с расчётом — например, налоговая не учла льготу для сельхозтехники, — можно направить пояснения с подтверждающими документами. Порядок для 2026 года (уведомления, налог до 28 февраля) остаётся прежним.
Как проверить начисление и исправить ошибку
Налоговая получает сведения о технике от органов Гостехнадзора, и ошибки при передаче данных случаются. Проверьте в уведомлении или сообщении:
- мощность двигателя. В паспорте самоходной машины мощность бывает указана в киловаттах. Для налога её переводят в лошадиные силы: 1 кВт = 1,35962 л. с., результат округляют до второго знака. Например, 60 кВт — это 81,58 л. с.;
- число месяцев владения — особенно в год покупки, продажи или снятия с учёта;
- ставку и льготу — совпадает ли ставка с законом вашего региона и применена ли льгота, если вы на неё рассчитываете;
- саму машину — не начисляют ли налог за трактор, который вы давно продали или списали.
Если нашли ошибку, напишите обращение через личный кабинет налогоплательщика и приложите копии документов: ПСМ или выписку из ЭПСМ, свидетельство о регистрации, документы о снятии с учёта или о продаже. Если запись в Гостехнадзоре неверна, сначала исправьте её там — налоговая берёт данные из регистрационного учёта. Полезно держать в порядке весь пакет: какие бумаги должны быть на машину, мы перечисляли в статье какие документы нужны для трактора.
Частые вопросы
Нужно ли платить налог за минитрактор?
Если минитрактор зарегистрирован в Гостехнадзоре — да, по тем же правилам и по той же ставке за лошадиную силу. Если машина по своим характеристикам не подлежит регистрации и не стоит на учёте, объекта налогообложения нет.
Трактор в лизинге — кто платит?
Тот, на кого он зарегистрирован. По договору лизинга машину могут поставить на учёт как на лизингодателя, так и на лизингополучателя; если машина зарегистрирована на лизингодателя, он может включить налог в лизинговые платежи — смотрите условия договора.
Можно ли не платить, если трактор сломан и не ездит?
Нет. Пока машина стоит на учёте, налог начисляется. Освобождение даёт только снятие с учёта, угон с подтверждением полиции или подходящая льгота.
Я фермер на ЕСХН — льгота моя?
Система налогообложения на право льготы не влияет: важно, что вы сельхозтоваропроизводитель и техника используется на сельхозработах. Если сомневаетесь, проверьте в личном кабинете, применена ли льгота, и при необходимости подайте заявление.
Фото на обложке: Станислав Мельников, CC BY-SA 3.0, Wikimedia Commons